
En este artículo
En 30 segundos
- Si alquilas el local, no pagas al casero todo: te quedas un 19 % de la renta sin IVA y lo ingresas en Hacienda con el modelo 115.
- Con 2.000 € de alquiler, transfieres 2.040 € al casero y cada trimestre ingresas 1.140 €.
- Se presenta del 1 al 20 de abril, julio, octubre y enero. En enero, además, el resumen anual: el modelo 180.
- El error caro es pagar la renta entera y además ingresar la retención: 4.560 € al año pagados dos veces.
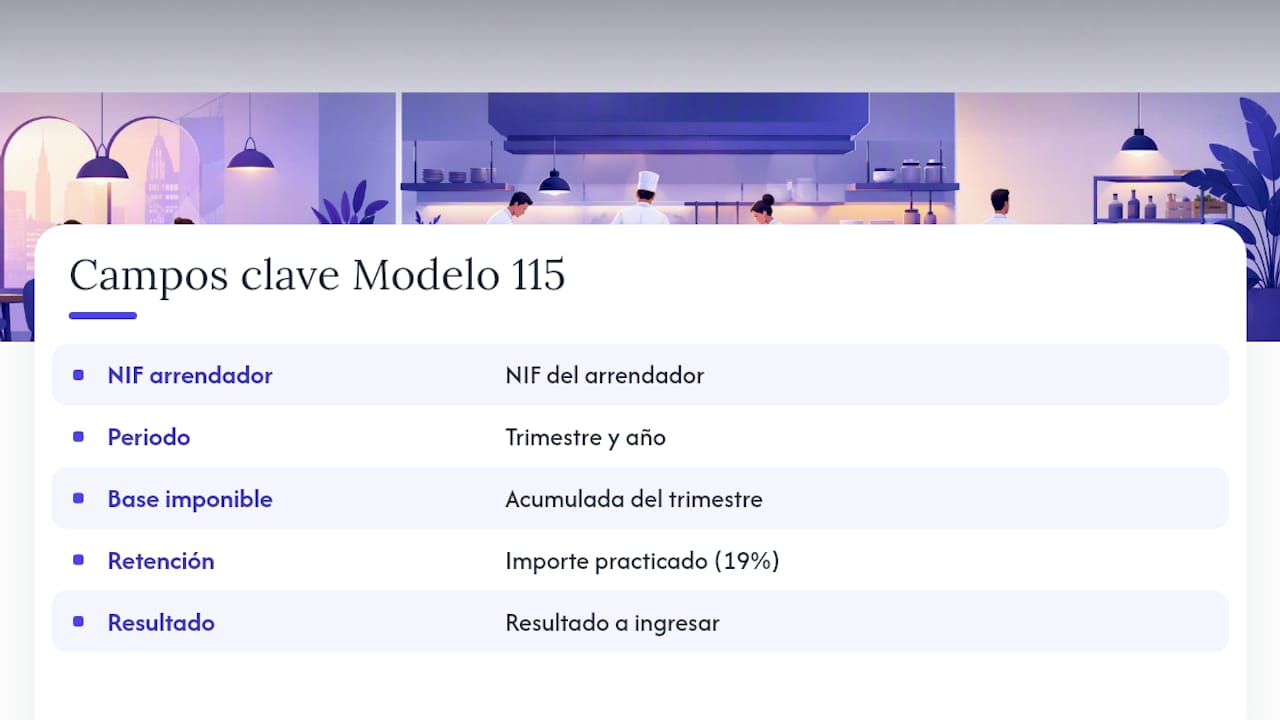
Cuando firmas el alquiler de un local, firmas también un trámite que casi nadie explica: cada mes, un 19 % del alquiler no va al casero sino a Hacienda. Lo retienes tú, lo guardas y lo ingresas cada trimestre con el modelo 115.
Es sencillo cuando se sabe, y caro cuando no. El error más habitual es pagar al casero la renta completa y, además, ingresar la retención de tu bolsillo. Con un alquiler de 2.000 € al mes, son 4.560 € al año pagados dos veces, que luego hay que reclamar al casero.
Aquí va el cálculo con números, qué se paga a cada uno, los plazos de 2026 y los casos en los que no hay que retener.
Qué es el modelo 115
Es la declaración con la que el inquilino ingresa en Hacienda lo que ha retenido al casero. Si tu restaurante alquila el local, como sociedad o como autónomo, eres tú quien retiene: el casero cobra la renta menos esa retención, y Hacienda se la descuenta después en su declaración.
Va acompañado de un segundo modelo, el 180: el resumen anual, casero por casero, de lo retenido en los cuatro trimestres. Hacienda cruza los dos con la declaración del arrendador, así que cualquier diferencia acaba saliendo.
Cuánto se retiene y sobre qué
Retención y pago al casero
Retención = Renta sin IVA × 19 %
- Pago al casero
- Renta + IVA (21 %) − Retención.
- Ingreso trimestral
- La suma de las retenciones de los tres meses del trimestre.
Ejemplo con números
Un local alquilado por 2.000 € al mes
- Renta del local (base)
- 2.000,00 €
- IVA (21 %)
- + 420,00 €
- Retención de IRPF (19 % de 2.000 €)
- − 380,00 €
- Transferencia al casero
- 2.040,00 €
- Retención de cada mes
- 380,00 €
- A ingresar con el 115 cada trimestre (380 × 3)
- 1.140,00 €
La factura del casero es de 2.420 € con IVA, pero le transfieres 2.040 €. Los 380 € de diferencia no son un descuento: son de Hacienda, y los ingresas tú.
Plazos del modelo 115 en 2026
| Periodo | Modelo | Plazo | Si lo domicilias |
|---|---|---|---|
| 1.er trimestre de 2026 | 115 | 1 al 20 de abril de 2026 | hasta el 15 de abril |
| 2.º trimestre de 2026 | 115 | 1 al 20 de julio de 2026 | hasta el 15 de julio |
| 3.er trimestre de 2026 | 115 | 1 al 20 de octubre de 2026 | hasta el 15 de octubre |
| 4.º trimestre de 2026 | 115 | 1 al 20 de enero de 2027 | hasta el 15 de enero |
| Todo 2026 | 180 (resumen anual) | 1 al 31 de enero de 2027 | — |
Si el último día cae en sábado, domingo o festivo, el plazo pasa al siguiente día hábil. Las grandes empresas —más de 6 millones de euros de facturación el año anterior— lo presentan cada mes.
Cuándo no hay que retener
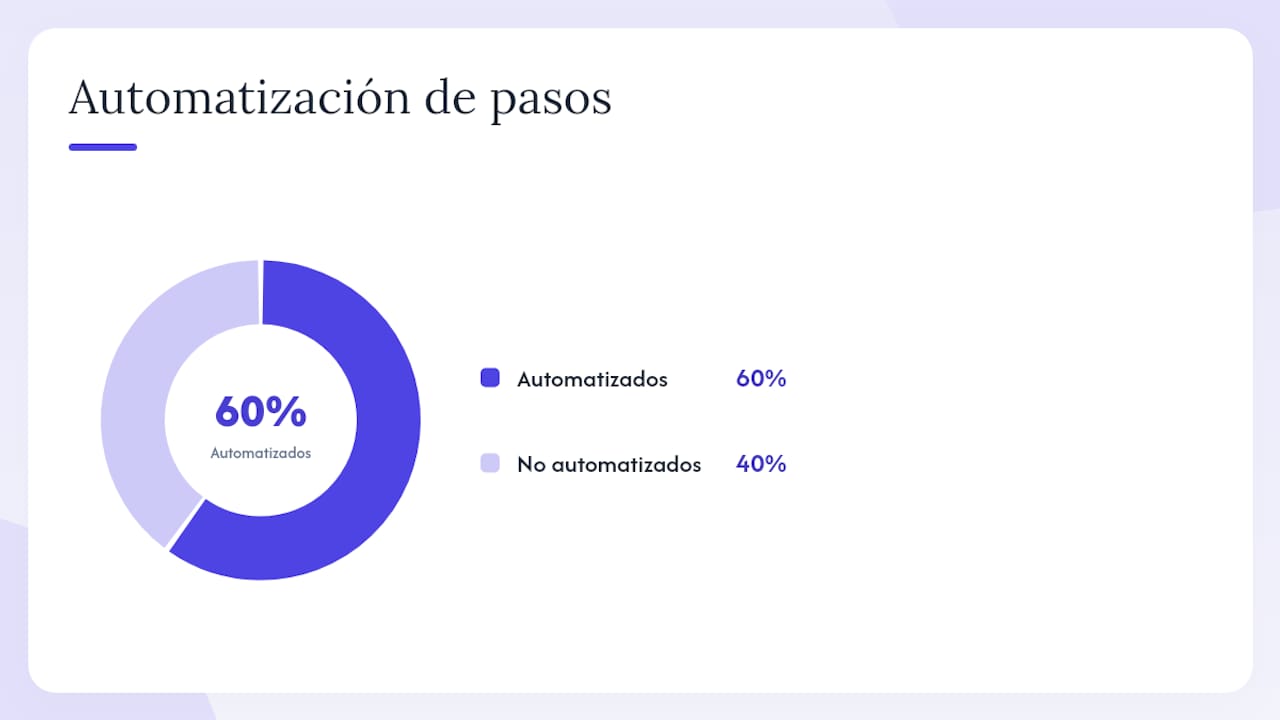
La retención es la norma. Estas son las excepciones que pueden afectar a un restaurante:
- La renta del año con un mismo casero no pasa de 900 €, sin IVA. Con un local, casi nunca.
- El casero está dado de alta en el epígrafe 861 del IAE (alquiler de locales), su cuota no sale a cero y te lo acredita. Pídele el certificado: sin él, se retiene.
- El casero es una entidad exenta del Impuesto sobre Sociedades, como algunas administraciones públicas.
- Es un arrendamiento financiero (leasing), no un alquiler.
Y un caso distinto: si el casero no reside en España, la retención no se declara con el 115 sino con el modelo 216, del Impuesto sobre la Renta de no Residentes.
El trimestre, en seis pasos
Pide la factura con la retención desglosada
Base, IVA del 21 % y retención del 19 %, cada uno en su línea. Si el casero te manda la factura sin la retención, pídele que la rehaga.
Impacto altoFácil de aplicar
Transfiere el neto, no el total
2.040 €, no 2.420 €. Si el alquiler va domiciliado, el recibo tiene que ser por el neto; si no, pagarás dos veces la retención.
Impacto altoFácil de aplicar
Apunta la retención aparte cada mes
En contabilidad va a la cuenta 4751, Hacienda Pública acreedora por retenciones practicadas. Al cerrar el trimestre, su saldo es exactamente lo que hay que ingresar.
Impacto medioFácil de aplicar
Presenta y paga el 115 del 1 al 20
En el ejemplo, 1.140 €. Si lo domicilias, antes del día 15. Si en el trimestre no has pagado alquiler, no hay que presentar un 115 a cero.
Impacto altoFácil de aplicar
En enero, el 180
Un resumen por casero de todo el año, hasta el 31 de enero. Tiene que cuadrar al céntimo con los cuatro 115.
Impacto medioFácil de aplicar
Da al casero su certificado
Estás obligado a darle un certificado con lo que le has retenido en el año: lo necesita para su declaración.
Impacto bajoFácil de aplicar
El asiento contable del alquiler
| Cuenta | Debe | Haber |
|---|---|---|
| 621 Arrendamientos y cánones | 2.000,00 € | |
| 472 H.P. IVA soportado | 420,00 € | |
| 4751 H.P. acreedora por retenciones practicadas | 380,00 € | |
| 410 Acreedores por prestaciones de servicios | 2.040,00 € |
Al pagar al casero, la 410 contra el banco (572) por 2.040 €. Al presentar el 115, la 4751 contra el banco por 1.140 €.
Si se te pasa el plazo
Si lo presentas tarde por tu cuenta, antes de que Hacienda te lo pida, no hay sanción, pero sí recargo: un 1 % más otro 1 % por cada mes completo de retraso. Pasados doce meses, el recargo es del 15 % y además se pagan intereses de demora.
Ejemplo con números
Un 115 de 1.140 € presentado dos meses y medio tarde
- Recargo base
- 1 %
- Meses completos de retraso
- 2 × 1 %
- Recargo total (3 % de 1.140 €)
- 34,20 €
- Si pagas a la vez que presentas (−25 %)
- 25,65 €
Si Hacienda te envía un requerimiento antes de que lo presentes, ya no es recargo: es una sanción, y sale bastante más cara.
Lo que funciona y lo que no
Funciona
- Retener el 19 % sobre la renta sin IVA.
- Transferir al casero el importe neto.
- Apartar la retención cada mes hasta el día 20.
- Pedir el certificado del epígrafe 861 antes de dejar de retener.
No funciona
- Retener sobre el total de la factura con IVA.
- Pagar la renta entera y, además, el 115.
- Dejar el 180 para el último día de enero.
- Dejar de retener porque «el casero dice que no hace falta».
Preguntas frecuentes
¿Tengo que presentar el 115 si soy autónomo?
Sí, si alquilas el local para tu negocio. La obligación de retener es de las empresas y los autónomos que pagan el alquiler de un inmueble urbano para su actividad.
¿Y si el casero es una empresa?
También se retiene el 19 %. Para él es un pago a cuenta de su Impuesto sobre Sociedades, y lo descuenta en su declaración.
¿Hay que presentar el 115 en un trimestre sin alquiler?
No. Si en el trimestre no has pagado rentas sujetas a retención, no se presenta una declaración a cero.
¿Qué pasa si el casero vive fuera de España?
Entonces no se usa el 115 sino el modelo 216, del Impuesto sobre la Renta de no Residentes, con sus propias reglas. Coméntalo con tu gestoría antes del primer pago.
DE LA GUÍA A TU RESTAURANTE
¿Quieres ordenar la gestión de tu local?
Identifica tus prioridades y prepara una demo con el contexto de tu negocio.
Ver mi diagnóstico →